

Osobiste Konto Inwestycyjne (OKI)
Masz oszczędności? Sprawdź, jak mogą pracować bez podatku
- Korzystasz z ulg podatkowych – łączny limit zwolnienia z podatku przy inwestycjach do 100 tys. zł (szczegóły niżej)
- Oszczędzasz lub inwestujesz pieniądze w jednym miejscu
- Możesz wybierać z szerokiej oferty produktów oszczędnościowych i inwestycyjnych o różnym poziomie ryzyka
Jak możesz inwestować w OKI?
Osobiste Konto Inwestycyjne (OKI) to dostęp do szerokiej gamy produktów, które możesz dopasować do swoich potrzeb. Np.:

Możesz inwestować w obligacje lub listy zastawne
aby uzyskać odsetki, które wypracują

Możesz inwestować w fundusze inwestycyjne i ETF-y
aby dywersyfikować wartość swojego kapitału w średnim i długim terminie

Możesz inwestować w akcje
aby uzyskać dochód ze wzrostu ich wartości lub dywidend, które mogą wypłacać
Możesz korzystać z gotowych rozwiązań inwestycyjnych
takich jak portfele modelowe – jeśli potrzebujesz naszej rekomendacji

Możesz zakładać lokaty
jeśli bardziej interesuje Cię oszczędzanie niż inwestowanie
Dla kogo jest OKI?
Jeśli zaczynasz swoją przygodę z inwestowaniem, możesz zacząć na przykład od:
- obligacji skarbowych lub listów zastawnych – o stosunkowo niskim ryzyku,
- funduszy inwestycyjnych, akcji spółek notowanych na giełdzie lub ETF-ów – chociaż są to instrumenty bardziej ryzykowne, mają też większy potencjał zysku w długim terminie.
Ile możesz oszczędzić z OKI?
Największą korzyścią OKI jest to, że przy spełnieniu określonych warunków możesz nie płacić podatku od wypracowanych dochodów. Podatku od zysków kapitałowych w OKI nie ma, a podatku od aktywów nie zapłacisz w ramach łącznego limitu zwolnienia do 100 tys. zł dla inwestycji krajowych (denominowanych w złotych) – w tym 25 tys. zł dla lokat, obligacji skarbowych i innych aktywów oszczędnościowych Łączny limit dotyczy wszystkich OKI, które masz we wszystkich instytucjach finansowych.
Podstawą opodatkowania w OKI jest średni stan aktywów z całego roku podatkowego
Im więcej inwestujesz i większe zyski osiągasz, tym większe mogą być oszczędności podatkowe z OKI. Nawet gdy aktywa przekraczają łączny limit zwolnienia lub nie są nim objęte i musisz zapłacić podatek od aktywów, wciąż może to być bardziej opłacalne niż zapłata podatku od zysków kapitałowych, kiedy inwestujesz w aktywa poza OKI. Łączny limit dotyczy wszystkich OKI posiadanych we wszystkich instytucjach finansowych.
100 tysięcy bez podatku: jak będzie działać OKI?
Polacy dostrzegają w OKI nowy sposób na pomnażanie oszczędności
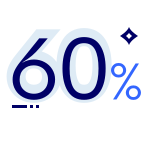
badanych nie znało dotąd podobnego rozwiązania do OKI, 58% ocenia je pozytywnie
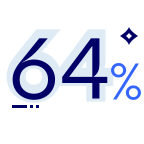
obecnych inwestorów deklaruje gotowość inwestowania przez OKI
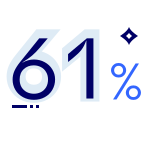
z nich twierdzi, że przeznaczyłoby na ten cel nowe środki, a nie tylko przeniosło istniejące inwestycje
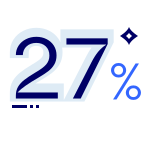
osób, które dotychczas w ogóle nie planowały inwestować, również rozważyłoby inwestowanie dzięki OKI
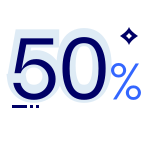
osób planujących inwestowanie deklaruje, że OKI skłoniłoby je do rozpoczęcia inwestowania krótkoterminowego
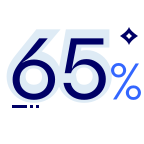
osób w grupie 18-24 lata uważa OKI za atrakcyjne rozwiązanie, a 62% twierdzi, że odpowiada ono ich potrzebom inwestycyjnym

Nasi eksperci o OKI
Samer Masri
dyrektor Biura Maklerskiego PKO Banku Polskiego
Polaków czeka rewolucja w inwestowaniu – XYZ.pl
 OKI nie musi oznaczać portfela składającego się wyłącznie z akcji. Można zbudować portfel wykorzystujący lokaty, obligacje skarbowe czy bezpieczniejsze fundusze. Dopiero z czasem klient może zwiększać udział bardziej ryzykownych aktywów
Paulina Muskała-Ruszczyk
Od nawyku do kapitału. Jak przestawić Polaków z oszczędzania na inwestowanie – XYZ.pl
 Chcemy, aby klient najpierw dostał kreator, który pomoże mu zbudować portfel, a później swego rodzaju kokpit pozwalający nim zarządzać. Wszystko powinno być widoczne w jednym miejscu. Dzisiaj zbudowanie podobnego portfela wymaga często osobnego otwierania kilku rachunków i rejestrów. W OKI chcemy maksymalnie uprościć ten proces
Samer Masri
100 miliardów złotych z OKI na szali. PKO BP: Idziemy po 30 proc. rynku – Bankier.pl
 Chcemy, aby klienci wybierali OKI właśnie dlatego, że otrzymają wsparcie oparte na pełnym obrazie swoich aktywów i potrzeb inwestycyjnych. Zaczniemy od aktywów zgromadzonych w Grupie PKO BP, co do których dysponujemy najszerszą wiedzą i możemy dostarczać rekomendacji o najwyższej jakości
Michał Haupt
PKO BP ujawnia pierwsze detale swoich OKI – Puls Biznesu
Gdy wpłaty odbywają się regularnie, naturalna obawa przed stratą stopniowo ustępuje miejsca nawykowi, a mechanizm procentu składanego zaczyna pracować na cel długoterminowy
Paulina Muskała-Ruszczyk
100 miliardów złotych z OKI na szali. PKO BP: Idziemy po 30 proc. rynku – Bankier.pl
 OKI to rozwiązanie, które może zmienić krajobraz polskiego rynku kapitałowego, a w dłuższym terminie również polskiej gospodarki. Z jednej strony nowe środki, które w wyniku promocji regularnego oszczędzania wpłyną na polski rynek kapitałowy (…) Z drugiej strony wiele analiz wskazuje również, że ugiełdowienie gospodarki pozytywnie wpływa w długim terminie na koszt kapitału (…)
Kamil Kliszcz
OKI mają zachęcić Polaków do inwestowania – Newseria.pl
Nasze komunikaty prasowe, raporty i analizy
Pytania i odpowiedzi
Kto może skorzystać z OKI?
Każda osoba fizyczna, która ukończyła 18 lat.
Od kiedy można korzystać z konta?
Ustawa o OKI wchodzi w życie 1 stycznia 2027 roku. Wtedy też pojawi się OKI w ofercie PKO Banku Polskiego.
Jakie produkty można mieć w OKI?
W Osobistym Koncie Inwestycyjnym PKO Banku Polskiego będą lokaty, obligacje skarbowe, fundusze inwestycyjne, inwestycje giełdowe (rachunek maklerski) oraz hipoteczne listy zastawne. To Ty zdecydujesz, z których produktów skorzystasz. Wiele tych produktów będzie podlegało zwolnieniu z podatku od średniej wartości aktywów do łącznego limitu zwolnienia do 100 tys. zł dla aktywów inwestycyjnych, w tym 25 tys. zł dla lokat, obligacji skarbowych i innych aktywów oszczędnościowych.
Czy można mieć kilka kont OKI?
Tak, można. Ty decydujesz, ile OKI chcesz mieć i w jakim banku lub biurze maklerskim. Pamiętaj, że łączny limit zwolnienia podatkowego 100 tys. zł (w tym 25 tys. zł na produkty oszczędnościowe) jest jeden i liczy się łącznie dla wszystkich OKI, które masz we wszystkich instytucjach finansowych.
Jak działa łączny limit zwolnienia podatkowego 100 tys. zł? Czy dotyczy wpłat, czy całego salda na koncie oraz na jaki okres jest liczony?
Limit dotyczy średniej wartości aktywów kwalifikowanych zgromadzonych na wszystkich Twoich OKI w danym roku kalendarzowym – a nie tylko wysokości wpłat czy salda na koniec roku.
Wartość aktywów jest sprawdzana każdego dnia, a następnie na tej podstawie wyliczana jest średnia za cały rok, na zasadach przewidzianych w ustawie o OKI. To właśnie na jej podstawie określa się, czy przekraczasz limit 100 tys. zł i zapłacisz podatek.
Co dzieje się po przekroczeniu limitu 100 tys. zł?
Jeśli średnia wartość aktywów kwalifikowanych, które zgromadzisz na OKI w ciągu roku, przekroczy 100 tys. zł, to nadwyżka zostanie opodatkowana stawką 0,85% wartości aktywów (to stawka na 2027 r., bo w kolejnych latach będzie aktualizowana zależnie od poziomu stóp procentowych). Przykład: w ciągu roku stan Twojego konta w OKI wynosił średnio 105 tys. zł. Podstawą do opodatkowania będzie kwota 5 tys. zł, a wartość podatku wyniesie 43 zł (zakładając, że były to aktywa objęte łącznym limitem zwolnienia podatkowego 100 tys. zł.)
Jaki podatek zapłacę, jeśli np. na początku stycznia wpłacę 100 tys. zł i do końca roku te inwestycje urosną?
Załóżmy, że średnie saldo na OKI w całym roku wyniesie 102,5 tys. zł – wtedy zapłacisz 21 zł podatku (0,85% od nadwyżki, która wynosi 2,5 tys. zł). Przy założeniu, że pieniądze były zainwestowane w aktywa objęte łącznym limitem zwolnienia podatkowego 100 tys. zł.
Kto rozlicza podatek – bank czy klient?
Bank przekazuje dane do Urzędu Skarbowego. Ewentualny podatek musisz rozliczyć samodzielnie. Rozliczenie otrzymasz online na swoim koncie w e-Urzędzie Skarbowym.
Czy wypłaty z Osobistego Konto Inwestycyjnego będą płatne?
W naszym banku wypłaty z konta OKI będą bezpłatne. Możesz wpłacać i wypłacać pieniądze dowolną liczbę razy.
Czy wypłata części środków przed końcem roku może obniżyć podatek?
Tak. Wypłaty i wpłaty wpływają na średnią wartość aktywów zgromadzonych w OKI w skali roku, uwzględnianą przy obliczaniu podatku. Jeśli wypłacisz część pieniędzy z OKI, to obniżysz średnią wartość aktywów w danym roku i wysokość ewentualnego podatku naliczonego powyżej limitu 100 tys. zł.

Nota prawna
Materiał dostępny na stronie nie jest dokumentem informacyjnym wymaganym na mocy przepisów prawa, ma on charakter wyłącznie informacyjny oraz reklamowy i nie powinien być wyłączną podstawą podejmowania decyzji inwestycyjnych. Nie stanowi umowy ani oferty w rozumieniu ustawy – Kodeks cywilny, jak również nie stanowi usługi doradztwa inwestycyjnego, ani doradztwa podatkowego.
Zawieranie transakcji, których przedmiotem są instrumenty finansowe, może się wiązać z konsekwencjami podatkowymi. W celu uzyskania szczegółowych informacji powinieneś zasięgnąć porady osoby uprawnionej do udzielania porad w tym zakresie.
Pamiętaj, że opodatkowanie zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W celu uzyskania szczegółowych informacji powinieneś zasięgnąć porady osoby uprawnionej do udzielania porad w tym zakresie.
Inwestowanie wiąże się z ryzykiem utraty części lub całości inwestowanych środków i zależy od rodzaju wybranych instrumentów. Nie gwarantujemy osiągnięcia celu inwestycyjnego. Przed transakcją należy zapoznać się z niezbędnymi informacjami i dokumentami w celu zrozumieniu jej warunków i oceny jej skutków. Ostateczna decyzja o inwestowaniu należy wyłącznie do Klienta. Informacje o ryzykach, opłatach i kosztach na pkobp.pl.