Faktury - zbiór wiedzy – KSeF, błędy, korekty, faktury bez VAT i zagraniczne
W tym materiale eksperci biura rachunkowego ATF Partners wyjaśniają najważniejsze zasady dotyczące faktur.
Co powinna zawierać faktura?
Podstawowe elementy faktury określa art. 106e ustawy o VAT. W typowym przypadku faktura powinna zawierać między innymi:
- datę wystawienia,
- kolejny numer jednoznacznie identyfikujący fakturę,
- nazwę lub imię i nazwisko sprzedawcy oraz nabywcy,
- adres sprzedawcy i nabywcy,
- NIP sprzedawcy oraz – gdy jest wymagany – NIP nabywcy,
- datę dokonania lub zakończenia dostawy towaru albo wykonania usługi, jeżeli różni się od daty wystawienia,
- nazwę lub rodzaj towaru albo usługi,
- miarę i ilość towarów lub zakres wykonanych usług,
- cenę jednostkową netto,
- wartość sprzedaży netto,
- stawkę VAT,
- kwotę VAT,
- kwotę należności ogółem.
- Termin płatności (opcjonalnie, faktura nie musi zawierać terminu płatności, natomiast w wielu przypadkach warto go uwzględnić).
Podsumowując, nie każda faktura musi zawierać dokładnie taki sam zestaw informacji. Przepisy przewidują szczególne zasady między innymi dla sprzedaży zwolnionej z VAT, niektórych transakcji zagranicznych oraz określonych rodzajów dokumentów.
Sprawdź: e-księgowość z fakturowaniem i integracją z KSEF
Numer faktury a numer KSeF – jaka jest różnica?
Numer faktury i numer KSeF to dwie różne informacje.
Numer faktury nadaje sprzedawca i służy on do jednoznacznego identyfikowania dokumentu.
Numer KSeF jest natomiast unikalnym identyfikatorem nadawanym przez system po przyjęciu faktury ustrukturyzowanej.
Numeru KSeF nie należy traktować jako zwykłego numeru faktury. Ma on jednak znaczenie przy kolejnych dokumentach związanych z fakturą. Przykładowo faktura korygująca powinna zawierać numer KSeF faktury pierwotnej, jeżeli został jej nadany.
KSeF a faktury
Obowiązek wystawiania faktur w KSeF jest wdrażany etapami. Od 1 lutego 2026 r. objął największych podatników, a od 1 kwietnia 2026 r. – co do zasady pozostałych podatników, z określonymi wyjątkami.
Dla przedsiębiorców ważna jest jedna praktyczna zasada: faktury przyjętej przez KSeF nie można później po prostu edytować.
Jeżeli po przyjęciu dokumentu okaże się, że zawiera błąd, należy zastosować odpowiedni sposób korekty.
KSeF nie potwierdza również, że zastosowana stawka VAT, podstawa opodatkowania czy całe rozliczenie podatkowe są prawidłowe. Za poprawność faktury nadal odpowiada podatnik.
Kiedy trzeba wystawić fakturę?
Co do zasady fakturę należy wystawić nie później niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy towaru lub wykonano usługę.
Przykład
Jeżeli usługa została wykonana 20 maja, fakturę należy co do zasady wystawić najpóźniej 15 czerwca.
Fakturę można również wystawić przed dokonaniem sprzedaży. Zasadniczo nie może to jednak nastąpić wcześniej niż 60 dni przed dokonaniem dostawy towaru, wykonaniem usługi albo otrzymaniem całości lub części zapłaty przed sprzedażą. Przepisy przewidują jednak wyjątki, między innymi dla niektórych świadczeń rozliczanych w okresach rozliczeniowych.
Czy zawsze obowiązuje termin 15. dnia miesiąca?
Nie. Dla niektórych rodzajów transakcji obowiązują szczególne terminy wystawiania faktur. Dotyczy to między innymi:
- usług budowlanych i budowlano-montażowych,
- dostaw książek drukowanych,
- drukowania książek,
- dostaw energii elektrycznej, cieplnej lub chłodniczej,
- niektórych usług świadczonych w sposób ciągły,
- dostarczania wody,
- odprowadzania ścieków,
- usług telekomunikacyjnych,
- najmu i dzierżawy.
Dlatego przed wystawieniem faktury warto sprawdzić nie tylko datę sprzedaży, ale również rodzaj wykonywanej czynności.
Czy mogę wystawić fakturę z datą wsteczną?
Co do zasady nie można wystawić faktury z datą wcześniejszą niż dzień jej faktycznego sporządzenia. Jeśli faktura została wystawiona po terminie, należy wskazać rzeczywistą datę wystawienia.
W szczególności ma to obecnie znaczenie, ze względu na KSEF, gdzie zapisywana jest data i godzina przesłania faktury do systemu oraz nadania jej numeru KSeF. Tych informacji nie można cofnąć ani zmienić, dlatego próba wystawienia faktury z datą wsteczną byłaby łatwa do zweryfikowania.
Pamiętaj: wcześniejsza może być data sprzedaży (np. wykonania usługi), ale nie data wystawienia faktury.
Faktura zaliczkowa – kiedy trzeba ją wystawić?
Otrzymanie części lub całości zapłaty przed dostawą towaru albo wykonaniem usługi może powodować obowiązek wystawienia faktury zaliczkowej.
Jeżeli klient wpłaci kilka zaliczek, mogą zostać wystawione kolejne faktury zaliczkowe.
Przy wystawianiu faktury końcowej trzeba natomiast prawidłowo rozliczyć wcześniej otrzymane i udokumentowane zaliczki. Ta sama wartość nie powinna zostać wykazana podwójnie.
Ważny wyjątek: Otrzymanie zaliczki na poczet wewnątrzwspólnotowej dostawy towarów (WDT) nie powoduje obowiązku wystawienia faktury zaliczkowej ani powstania obowiązku podatkowego z tego tytułu.
Jak poprawić błędną fakturę?
Podstawowym dokumentem służącym do poprawiania błędów jest faktura korygująca wystawiana przez sprzedawcę.
Zgodnie z art. 106j ustawy o VAT fakturę korygującą wystawia się między innymi wtedy, gdy po wystawieniu faktury:
- zmieniła się podstawa opodatkowania lub kwota VAT,
- dokonano zwrotu towarów lub opakowań,
- dokonano zwrotu całości lub części zapłaty,
- stwierdzono pomyłkę w jakiejkolwiek pozycji faktury.
Oznacza to, że faktura korygująca może służyć zarówno do poprawiania błędów formalnych, jak i błędów wpływających na rozliczenie podatku.
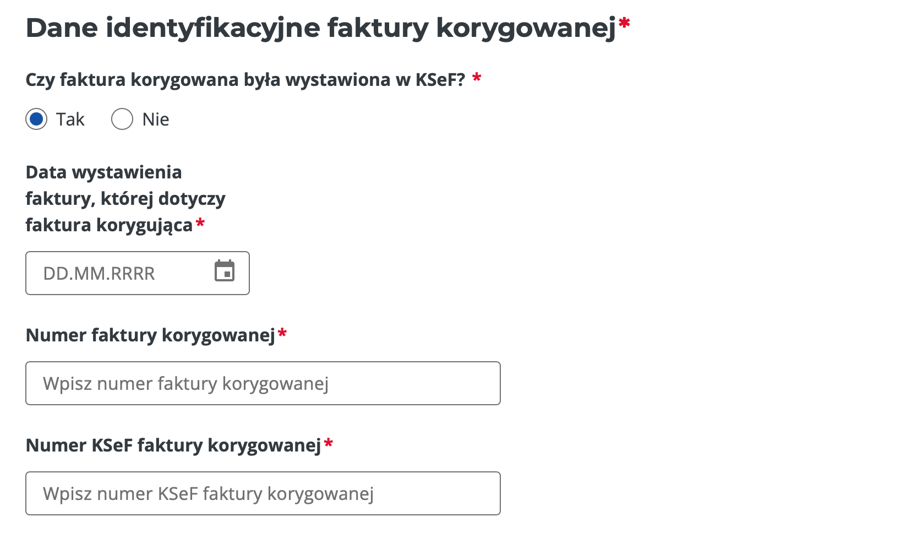
Co powinna zawierać faktura korygująca?
W zależności od rodzaju korekty faktura korygująca zawiera między innymi:
- kolejny numer i datę wystawienia,
- dane faktury pierwotnej,
- numer KSeF faktury pierwotnej, jeżeli został jej nadany,
- dane korygowanych pozycji,
- prawidłowe wartości po korekcie,
- kwoty korekty podstawy opodatkowania lub VAT, jeżeli korekta wpływa na rozliczenie podatku.
Przyczyna korekty może zostać wskazana na fakturze korygującej, ale nie jest obowiązkowym elementem.
Co ważne, faktura korygująca nie musi nawet zawierać nazwy „faktura korygująca”. O tym, czy dokument jest fakturą korygującą, decyduje jego treść i spełnienie ustawowych wymogów.
Ważne: Jeżeli po wystawieniu pierwszej korekty pojawi się kolejna okoliczność wymagająca poprawienia dokumentu albo wcześniejsza korekta okaże się niewystarczająca, można wystawić kolejną fakturę korygującą.
Korekta faktury in plus i in minus
W przypadku faktur korygujących trzeba również ustalić, kiedy korekta powinna zostać uwzględniona w rozliczeniu VAT i podatku dochodowym.
Wyróżniamy między innymi:
Korektę in minus – gdy zmniejsza się podstawa opodatkowania lub kwota VAT.
Korektę in plus – gdy zwiększa się podstawa opodatkowania lub kwota VAT.
Znaczenie może mieć również przyczyna korekty. Istotne jest między innymi to, czy przyczyna korekty istniała już w momencie wystawienia faktury pierwotnej, czy pojawiła się dopiero później.
Błędny NIP na fakturze – co zrobić?
Błędny NIP nabywcy może mieć szczególne znaczenie w KSeF.
NIP jest jednym z podstawowych identyfikatorów wykorzystywanych przez system do przypisania faktury właściwemu podatnikowi. Dlatego nawet pomyłka w jednej cyfrze może spowodować, że faktura zostanie udostępniona innemu podmiotowi niż rzeczywisty nabywca.
Takiego błędu nie należy traktować jak faktury ze zwykłą literówką. Jeżeli faktura w KSeF została wystawiona na niewłaściwego nabywcę, należy ją skorygować do zera, a następnie wystawić prawidłową fakturę na rzeczywistego nabywcę.
Co zrobić, gdy faktura została wystawiona dwa razy?
Jeżeli ta sama sprzedaż została przez pomyłkę udokumentowana więcej niż jedną fakturą, nie należy po prostu usunąć jednego dokumentu ani ustalać z kontrahentem, że nie będzie go księgował.
W przypadku faktur przyjętych przez KSeF dokument pozostaje w systemie.
Należy ustalić, która faktura nie odzwierciedla rzeczywistej sprzedaży, a następnie zastosować właściwą korektę.
Czy można zrobić korektę faktury do zera?
Korekta do zera nie jest uniwersalnym sposobem poprawiania błędów.
Jeżeli faktura dokumentuje rzeczywiście dokonaną sprzedaż, co do zasady nie należy jej zerować tylko dlatego, że zawiera błąd. Przykładowo, jeśli błędna jest:
- nazwa nabywcy,
- ilość towaru,
- cena,
- podstawa opodatkowania,
- stawka VAT,
należy odpowiednio skorygować błędny element.
Korekta do zera może mieć zastosowanie przede wszystkim wtedy, gdy faktura nie odzwierciedla rzeczywistego zdarzenia gospodarczego w zakresie wykazanej sprzedaży lub odbiorcy.
Czy można anulować fakturę?
W praktyce po wdrożeniu KSeF znaczenie „anulowania faktury” jest znacznie mniejsze.
Samo usunięcie dokumentu z programu księgowego nie powoduje, że faktura przestaje istnieć w obrocie gospodarczym.
Nie należy również uzgadniać z kontrahentem, że błędna faktura „nie będzie księgowana”.
Jeżeli faktura została skutecznie wystawiona i przyjęta przez KSeF, błędy należy co do zasady usuwać poprzez odpowiednią fakturę korygującą.
Koniec not korygujących w 2026
Od 1 lutego 2026 r. nabywca nie może wystawiać not korygujących.
Dotyczy to zarówno faktur wystawianych w KSeF, jak i faktur wystawianych poza KSeF.
Jeżeli nabywca zauważy błąd na otrzymanej fakturze, powinien zwrócić się do sprzedawcy o wystawienie faktury korygującej.
Przykład:
Jeżeli na fakturze znajduje się nieprawidłowy adres nabywcy, nabywca nie może już poprawić go za pomocą noty korygującej. W razie potrzeby korektę wystawia sprzedawca.
Faktura bez VAT – czy jest prawidłowa?
Brak VAT na fakturze nie zawsze oznacza błąd.
Faktura bez wykazanej kwoty VAT może występować między innymi w przypadku:
- sprzedaży zwolnionej z VAT,
- podatnika korzystającego ze zwolnienia podmiotowego,
- określonych transakcji zagranicznych,
- sytuacji, w których sposób rozliczenia podatku wynika ze szczególnych przepisów.
Trzeba jednak rozróżnić trzy często mylone oznaczenia:
| Oznaczenie | Co oznacza? |
| 0% VAT | Transakcja podlega VAT, ale zastosowano stawkę 0%. |
| zw. | Sprzedaż korzysta ze zwolnienia z VAT. |
| NP | Czynność nie podlega opodatkowaniu VAT w Polsce. |
0%, „zw.” i „NP” nie oznaczają tego samego.
Jeżeli na otrzymanej fakturze nie ma VAT i nie wiadomo, dlaczego, warto najpierw skontaktować się z wystawcą i ustalić podstawę zastosowanego sposobu rozliczenia.
Faktura zagraniczna bez polskiego VAT – czy to błąd?
Nie. Zagraniczna faktura bez polskiego VAT może być prawidłowa.
Przy fakturze od zagranicznego kontrahenta trzeba przede wszystkim ustalić:
- rodzaj transakcji,
- kraj siedziby kontrahenta,
- miejsce opodatkowania,
- podmiot zobowiązany do rozliczenia VAT,
- właściwy numer VAT kontrahenta.
W niektórych transakcjach międzynarodowych obowiązek rozliczenia VAT może spoczywać na nabywcy albo miejsce opodatkowania może znajdować się poza Polską.
Jak sprawdzić kontrahenta z UE?
Jeżeli otrzymujesz fakturę od kontrahenta z innego państwa UE, warto sprawdzić jego numer VAT UE w systemie VIES. Weryfikacja pozwala potwierdzić status kontrahenta dla celów VAT i ograniczyć ryzyko błędnego rozliczenia transakcji.
Przy większych transakcjach warto również zachować potwierdzenie weryfikacji w dokumentacji podatkowej.
Jak wystawić fakturę w euro, dolarach lub innej walucie dla klienta zagranicznego?
Fakturę można wystawić w walucie obcej, np. w:
- EUR,
- USD,
- GBP,
- CHF.
Jeżeli faktura dokumentuje transakcję obejmującą polski VAT, kwota podatku powinna zostać wykazana w złotych zgodnie z zasadami przeliczania wynikającymi z ustawy o VAT.
Warto pamiętać, że zasady przeliczania dla VAT i podatków dochodowych nie zawsze są takie same.
Dlatego przy fakturach walutowych trzeba zwrócić uwagę nie tylko na sam kurs waluty, ale również na to, dla którego podatku dokonujemy przeliczenia.
Czy taka faktura ma jakieś specjalne pola?
Tak. Jeżeli faktura dokumentuje sprzedaż podlegającą opodatkowaniu w Polsce i jest wystawiona w walucie obcej, to kwota VAT powinna być wykazana również w złotych (PLN).
Pozostałe elementy faktury pozostają takie same jak przy fakturze wystawionej w złotówkach. Dodatkowym obowiązkiem jest jedynie przeliczenie podatku VAT na PLN według właściwego kursu.
Co zrobić, gdy otrzymam fakturę za cudzy zakup?
Jeżeli otrzymasz w KSeF fakturę wystawioną na Twoją firmę, ale dotyczącą zakupu, którego Twoja firma nie dokonała, nie należy automatycznie jej księgować.
W pierwszej kolejności należy skontaktować się z wystawcą i wyjaśnić sytuację.
Dokument powinien zostać odpowiednio skorygowany, tak aby dokumentacja odpowiadała rzeczywistemu przebiegowi transakcji.
Samo pojawienie się faktury w KSeF nie oznacza, że jest to koszt Twojej firmy.
Najczęstsze błędy przedsiębiorców przy fakturach
W praktyce szczególnie często spotykane są następujące błędy:
- Usuwanie błędnej faktury z programu księgowego i wystawianie nowej bez korekty pierwotnego dokumentu.
- Uzgadnianie z kontrahentem, że błędna faktura nie będzie księgowana.
- Wystawienie nowej faktury bez uporządkowania wcześniejszego błędnego dokumentu.
- Samodzielne poprawianie otrzymanego PDF-u.
- Wystawianie not korygujących po 1 lutego 2026 r.
- Traktowanie każdej faktury bez VAT jako błędnej.
- Mylenie stawki 0%, zwolnienia z VAT i oznaczenia „NP”.
- Stosowanie korekty do zera jako uniwersalnego sposobu usuwania błędów.
- Założenie, że przyjęcie faktury przez KSeF oznacza jej pełną poprawność podatkową.
- Przekonanie, że fakturę przyjętą przez KSeF można później edytować.
Najważniejsza zasada jest prosta: dokumentacja księgowa powinna odzwierciedlać rzeczywisty przebieg transakcji.
Interesują Cię rozwiązania dla Twojej firmy?