

Podzielona płatność (split payment) – kiedy obowiązkowa i jak zapłacić
Mechanizm podzielonej płatności (MPP), nazywany też split payment, polega na rozdzieleniu płatności za fakturę na kwotę netto i VAT. Kwota netto trafia na rachunek rozliczeniowy sprzedawcy, natomiast VAT – na jego rachunek VAT.
W tym artykule eksperci księgowości i podatków podejmują aspekty ważne dla przedsiębiorców, czyli kiedy split payment jest obowiązkowy, jak prawidłowo wykonać przelew MPP, co zrobić w przypadku braku oznaczenia na fakturze oraz jakie konsekwencje grożą za pominięcie mechanizmu podzielonej płatności.
Czym jest split payment?
Mechanizm podzielonej płatności oznacza, że płatność za fakturę zostaje automatycznie rozdzielona przez bank na dwie części:
• kwota netto trafia na rachunek rozliczeniowy sprzedawcy,
• kwota VAT trafia na jego rachunek VAT.
Nabywca nie musi wykonywać dwóch przelewów. Zleca jeden przelew w mechanizmie podzielonej płatności, na jeden rachunek rozliczeniowy, a podział środków wykonuje bank. Nabywca musi jednak wpisać kwoty brutto i VAT.
Przykład
Załóżmy, że faktura opiewa na:
- 10 000 zł netto,
- 2 300 zł VAT,
- 12 300 zł brutto.
Przy zwykłym przelewie cała kwota 12 300 zł trafia na rachunek rozliczeniowy sprzedawcy.
Przy płatności MPP bank rozdziela tę kwotę:
- 10 000 zł trafia na rachunek rozliczeniowy,
- 2 300 zł trafia na rachunek VAT.
Kiedy split payment jest obowiązkowy?
Nie każda faktura przekraczająca 15 000 zł musi być opłacona w mechanizmie podzielonej płatności. Aby powstał obowiązek zastosowania MPP, muszą zostać spełnione określone warunki.
Obowiązkowy split payment występuje, gdy jednocześnie:
- wartość należności ogółem z faktury przekracza 15 000 zł brutto,
- co najmniej jedna pozycja faktury obejmuje towar lub usługę wymienioną w załączniku nr 15 do ustawy o VAT,
- sprzedawca i nabywca są podatnikami VAT.
Jakie towary i usługi mogą podlegać obowiązkowemu MPP?
Załącznik nr 15 obejmuje między innymi określone:
- usługi budowlane,
- paliwa,
- towary ze stali i wyroby stalowe,
- złom i odpady,
- metale,
- części i akcesoria samochodowe,
- węgiel,
- towary z branży elektronicznej.
Dlatego sama wartość faktury nie przesądza jeszcze o obowiązku zastosowania split payment. Faktura na ponad 15 000 zł nie zawsze oznacza obowiązkowy MPP. Trzeba sprawdzić również przedmiot transakcji i status stron.
Czy brak oznaczenia „mechanizm podzielonej płatności” na fakturze zwalnia z MPP?
Nie. Jeżeli z przepisów wynika obowiązek zastosowania mechanizmu podzielonej płatności, brak adnotacji „mechanizm podzielonej płatności” na fakturze nie zwalnia nabywcy z obowiązku zapłaty w MPP.
Oznaczenie na fakturze jest obowiązkiem sprzedawcy, ale sam obowiązek zastosowania MPP przez nabywcę wynika z przepisów. To ważne rozróżnienie, ponieważ błąd na fakturze nie powoduje automatycznie, że transakcja przestaje podlegać obowiązkowemu split payment.
Co zrobić, gdy na jednej fakturze są towary objęte i nieobjęte MPP?
Faktura może zawierać zarówno pozycje podlegające obowiązkowemu MPP, jak i takie, które temu obowiązkowi nie podlegają.
Jeżeli faktura przekracza 15 000 zł brutto i zawiera towary lub usługi objęte załącznikiem nr 15, w MPP należy uregulować należności dotyczące tych pozycji.
Pozostałą część faktury można zapłacić w MPP dobrowolnie.
Nie należy więc zakładać, że skoro tylko część faktury podlega MPP, można całość opłacić zwykłym przelewem.
Jak prawidłowo wykonać przelew split payment?
Płatności MPP nie wykonuje się poprzez zwykły przelew z dopiskiem „split payment” w tytule. W bankowości elektronicznej należy wybrać odpowiednią opcję, np.: „przelew MPP”, „split payment” albo „mechanizm podzielonej płatności”.
W komunikacie przelewu należy podać przede wszystkim:
- kwotę brutto,
- kwotę VAT,
- numer faktury,
- NIP sprzedawcy.
Przykład przelewu MPP
Załóżmy, że faktura wynosi:
- 10 000 zł netto,
- 2 300 zł VAT,
- 12 300 zł brutto.
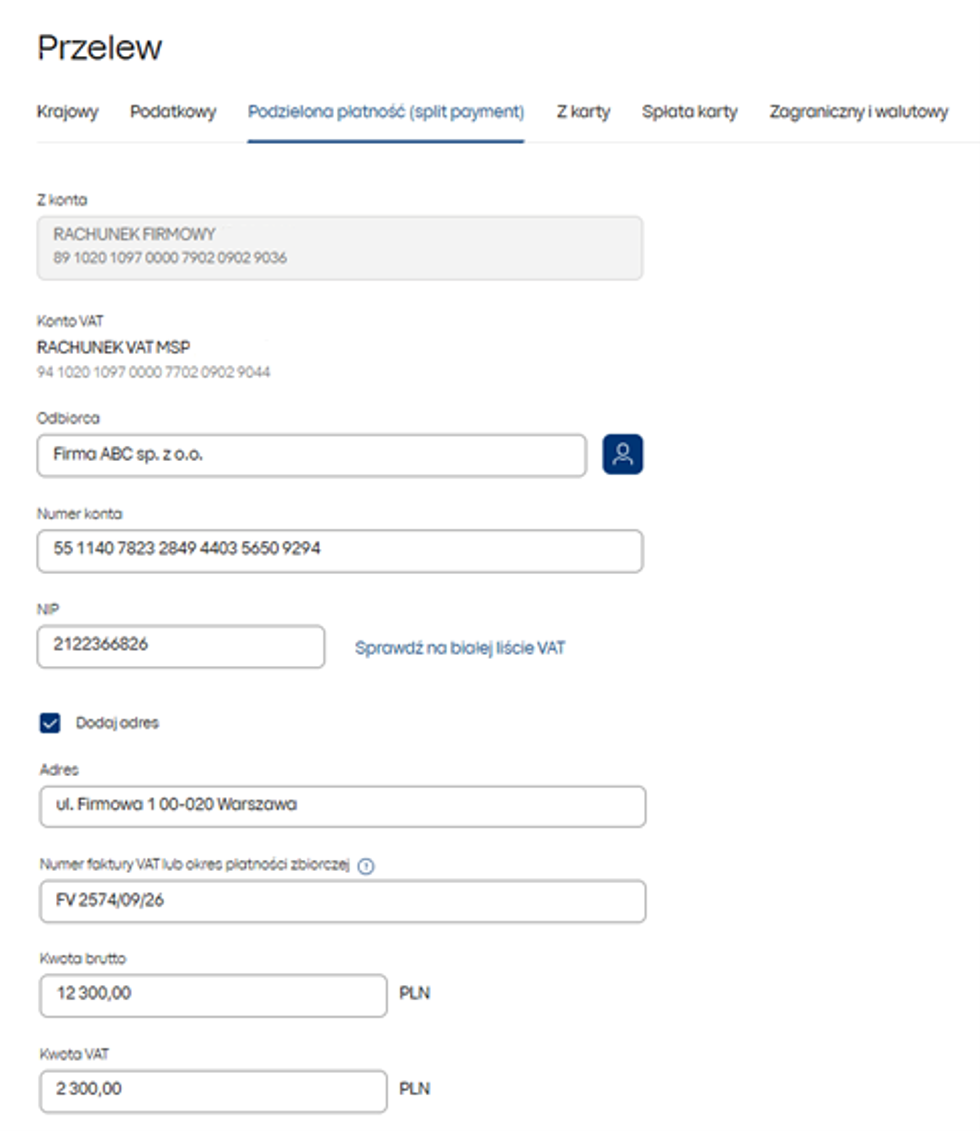
Przelew MPP będzie obejmował:
- kwota brutto: 12 300 zł,
- kwota VAT: 2 300 zł,
- numer faktury: 01/09/2026,
- NIP sprzedawcy: 1234567890.
Jako rachunek odbiorcy wskazuje się rachunek rozliczeniowy sprzedawcy. Nie trzeba wpisywać numeru jego rachunku VAT.
Czy można zapłacić tylko część faktury w MPP?
Tak. Mechanizm podzielonej płatności może obejmować całą należność albo tylko jej część. Przykładowo, jeśli faktura wynosi 24 600 zł brutto, w tym 4 600 zł VAT, a strony rozliczają połowę należności, przelew MPP może obejmować:
- 12 300 zł brutto,
- 2 300 zł VAT.
W takim przypadku odbiorca otrzyma 10 000 zł na rachunek rozliczeniowy i 2 300 zł na rachunek VAT.
W przypadku częściowej płatności odpowiednio wskazuje się kwotę VAT oraz kwotę sprzedaży regulowaną danym przelewem.
Czy można zapłacić zaliczkę w split payment?
Tak. MPP można zastosować również wtedy, gdy przedsiębiorca płaci zaliczkę przed wystawieniem faktury. Ponieważ w momencie płatności nie ma jeszcze numeru faktury, w odpowiednim polu komunikatu przelewu zamiast numeru faktury należy wpisać: „zaliczka”.
Czy można zapłacić kilka faktur jednym przelewem MPP?
Tak, możliwa jest zbiorcza płatność w mechanizmie podzielonej płatności.
Taki przelew może obejmować więcej niż jedną fakturę wystawioną przez tego samego dostawcę. Płatność powinna obejmować wszystkie faktury otrzymane od danego dostawcy w przyjętym okresie, przy czym okres ten nie może być krótszy niż jeden dzień ani dłuższy niż jeden miesiąc.
W komunikacie przelewu zamiast numeru pojedynczej faktury podaje się okres, którego dotyczy płatność.
Podzielona płatność a KSeF
Od 1 stycznia 2027 r. mają zmienić się zasady identyfikowania płatności dotyczących e-Faktur. Przy płatności MPP ma być podawany numer KSeF faktury. W przypadku płatności za kilka wybranych e-Faktur będzie można wykorzystać zbiorczy identyfikator nadany przez KSeF.
Czy można dobrowolnie zastosować split payment?
Tak. Mechanizm podzielonej płatności może być stosowany nie tylko wtedy, gdy przepisy nakazują jego zastosowanie. MPP może zostać wykorzystany również dobrowolnie.
Jest to szczególnie istotne w sytuacjach, w których przedsiębiorca ma wątpliwości dotyczące obowiązku zastosowania mechanizmu. W takim przypadku można rozważyć dobrowolną płatność w MPP.
Czy trzeba mieć środki na rachunku VAT, żeby wykonać przelew MPP?
Nie. Brak wystarczających środków na rachunku VAT nie oznacza, że przelew MPP nie może zostać wykonany. Jeżeli na rachunku VAT nie ma wystarczającej kwoty, bank pobierze brakującą część środków z rachunku rozliczeniowego.
Czy można zrobić split payment z prywatnego konta?
Nie. Rachunki osobiste nie obsługują MPP. Obowiązkowy mechanizm podzielonej płatności działa przy użyciu firmowych rachunków rozliczeniowych prowadzonych dla działalności gospodarczej.
Czy płatność kartą spełnia obowiązek MPP?
Sama płatność kartą nie spełnia wymogu zastosowania mechanizmu podzielonej płatności. Jeżeli dana transakcja podlega obowiązkowemu MPP, płatność należy zrealizować w sposób umożliwiający zastosowanie mechanizmu podzielonej płatności, czyli za pomocą właściwego komunikatu MPP.
Co grozi za niezastosowanie obowiązkowego split payment?
Niezastosowanie obowiązkowego MPP może powodować konsekwencje zarówno dla nabywcy, jak i sprzedawcy.
Znaczenie może mieć między innymi:
- dodatkowe zobowiązanie podatkowe w VAT,
- możliwość wyłączenia wydatku z kosztów uzyskania przychodów w określonych przypadkach,
- odpowiedzialność na gruncie Kodeksu karnego skarbowego.
Sankcja dla nabywcy
Jeżeli nabywca powinien zapłacić w MPP, ale wykona zwykły przelew, organ podatkowy może ustalić dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty VAT przypadającej na towary lub usługi objęte obowiązkowym MPP.
Sankcja nie jest więc automatycznie liczona od całej wartości brutto faktury ani od całego VAT z faktury. Odnosi się do VAT przypadającego na towary lub usługi objęte obowiązkowym mechanizmem.
Przykład
Faktura wynosi:
- 20 000 zł netto,
- 4 600 zł VAT,
- 24 600 zł brutto.
Jeżeli cała transakcja podlega obowiązkowemu MPP, a nabywca płaci zwykłym przelewem, przy założeniu zastosowania sankcji jej wysokość wyniesie:
4 600 zł × 30% = 1 380 zł.
Ostatecznie kwota zobowiązania podatkowego wyniesie zatem: 5 980 zł zamiast samej kwoty VAT w wysokości 4 600 zł.
Przepisy przewidują jednak istotne wyłączenie. Dodatkowe zobowiązanie podatkowe nie jest ustalane nabywcy, jeżeli dostawca lub usługodawca rozliczył całą kwotę VAT wynikającą z faktury.
Brak MPP a koszty uzyskania przychodów
Pominięcie mechanizmu podzielonej płatności może mieć również znaczenie dla podatku dochodowego.
Jeżeli faktura zawiera oznaczenie „mechanizm podzielonej płatności”, a nabywca mimo tego płaci poza MPP, może znaleźć zastosowanie ograniczenie w zaliczaniu takiego wydatku do kosztów uzyskania przychodów, odpowiednio na podstawie przepisów ustawy o PIT albo CIT.
Jeżeli wydatek został już zaliczony do kosztów, podatnik może być zobowiązany do odpowiedniego zmniejszenia kosztów, a jeżeli nie jest to możliwe – do zwiększenia przychodów.
Warto jednak rozdzielić dwie kwestie.
Brak oznaczenia MPP na fakturze nie znosi obowiązku zastosowania MPP wynikającego z przepisów VAT. Może natomiast mieć znaczenie dla oceny konsekwencji w podatku dochodowym.
Jakie sankcje mogą dotyczyć sprzedawcy?
Obowiązki związane z MPP dotyczą również sprzedawcy.
Jeżeli transakcja spełnia warunki obowiązkowego mechanizmu podzielonej płatności, sprzedawca powinien umieścić na fakturze oznaczenie: „mechanizm podzielonej płatności”.
Brak tego oznaczenia może skutkować dodatkowym zobowiązaniem podatkowym w wysokości 30% kwoty VAT przypadającej na dostawę towarów lub świadczenie usług objętych obowiązkowym MPP.
Sankcja nie powinna zostać nałożona, jeżeli mimo braku oznaczenia na fakturze nabywca dokonał płatności w MPP w zakresie VAT przypadającego na towary lub usługi objęte obowiązkowym mechanizmem.
Błąd dotyczący oznaczenia faktury może zostać również skorygowany, jednak skutki podatkowe należy oceniać z uwzględnieniem okoliczności konkretnej sprawy.
Czy za błędy związane z MPP grozi odpowiedzialność karna skarbowa?
Tak. Naruszenie obowiązków związanych z mechanizmem podzielonej płatności może wiązać się również z odpowiedzialnością na podstawie Kodeksu karnego skarbowego.
Dotyczy to w szczególności osób odpowiedzialnych za wykonywanie obowiązków podatkowych, w tym przedsiębiorców prowadzących działalność gospodarczą.
W zależności od charakteru i okoliczności naruszenia możliwe jest między innymi nałożenie grzywny. W przypadku wykroczeń skarbowych grzywna może sięgać kilkudziesięciu tysięcy złotych, natomiast przy przestępstwach skarbowych sankcje mogą być istotnie wyższe.
Poprawnie wypełniony formularz przelewu:
Artykuł nie stanowi porady podatkowej.